こんにちは、シゲアキです。
「株式投資でお金持ちになりたい」
投資を始める理由として、これはごく自然なものだと思います。
しかし、実際に投資を続けていると、ある残酷な現実に気づきます。
それは、
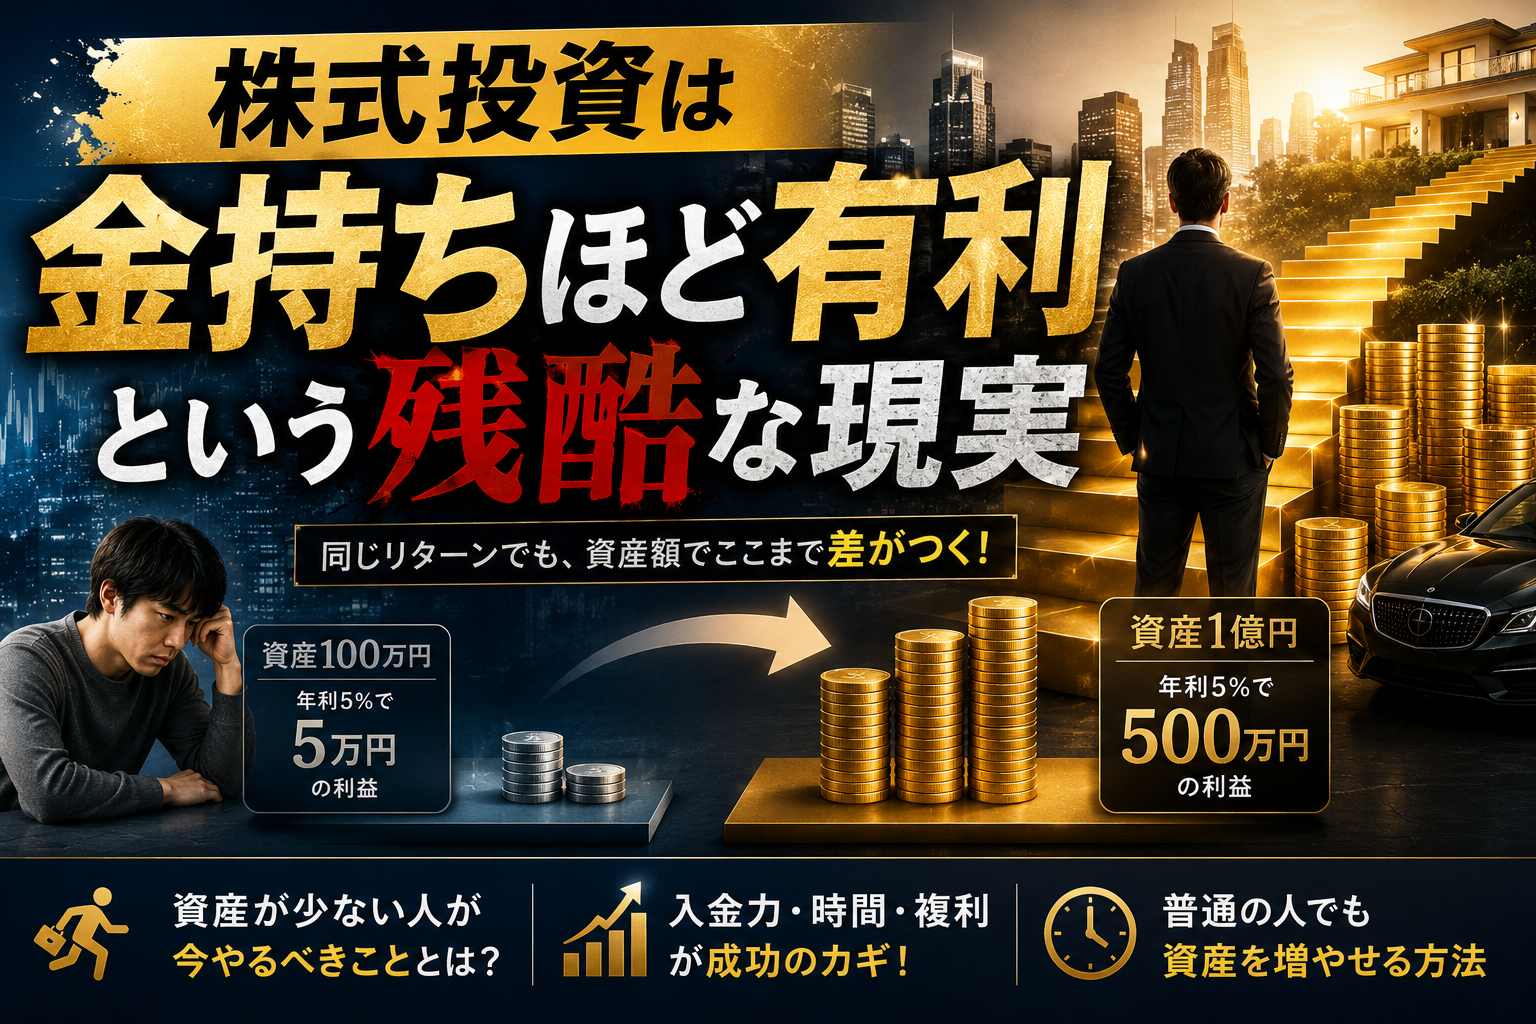
株式投資は、すでにお金を持っている人ほど有利
ということです。
100万円を運用する人と、1億円を運用する人。
同じ銘柄を買い、同じ5%のリターンを得たとしても、増える金額はまったく違います。
「だったら資産が少ない人は投資しても意味がないのか?」
もちろん、そんなことはありません。
むしろ重要なのは、この「資本の差」を理解したうえで、資産が少ない時期に何をするべきなのかを知ることです。
今回は、株式投資に存在する「金持ちほど有利」という現実と、普通の人がそこから資産を大きくしていく方法について考えてみます。
100万円の5%と1億円の5%はまったく違う
株式投資の世界では、「利回り」がよく注目されます。
たとえば年利5%で運用できたとしましょう。
100万円なら、
100万円 × 5% = 5万円
です。
一方、1000万円なら、
1000万円 × 5% = 50万円
そして1億円なら、
1億円 × 5% = 500万円
になります。
同じ5%です。
同じ投資成績なのに、元本が違うだけで利益には圧倒的な差が生まれます。
| 投資元本 | 年5%なら |
|---|---|
| 100万円 | 5万円 |
| 500万円 | 25万円 |
| 1000万円 | 50万円 |
| 3000万円 | 150万円 |
| 5000万円 | 250万円 |
| 1億円 | 500万円 |
※税金・手数料などを考慮しない単純計算です。また、実際の株式投資で毎年5%の利益が保証されるわけではありません。
これが投資における「規模の力」です。
投資の知識や技術以前に、どれだけ大きな資本を市場に投入できるかによって、同じリターンでも得られる金額が変わってしまうのです。
100万円で10%を狙うより1000万円で5%のほうが大きい
ここでもう一つ重要なことがあります。
資産が少ない人ほど、高い利回りを求めてしまいやすいということです。
「年5%では全然増えない」
「もっと短期間で2倍になる株を買いたい」
「テンバガーを見つけたい」
こう考えてしまう気持ちはよくわかります。
100万円を年5%で運用しても、単純計算なら年間5万円だからです。
そこで年10%を狙ったとします。
それでも利益は10万円です。
一方、1000万円を5%で運用できれば50万円です。
つまり、
100万円で10% → 10万円
1000万円で5% → 50万円
となります。
投資の世界では「利回りを上げること」だけでなく、元本を大きくすることが非常に重要なのです。
高いリターンを求めるほどリスクも大きくなる
ここで注意したいのが、
「資産が少ないならハイリスクな投資で一気に増やせばいい」
という考え方です。
確かに、それで成功する人もいるでしょう。
しかし、大きなリターンを期待できる投資には、一般的にそれ相応のリスクがあります。
資産を早く増やしたいからと、
- 信用取引で大きなレバレッジをかける
- 一つの個別株に集中投資する
- SNSで話題になった銘柄に飛び乗る
- 値動きの激しい商品に資金を集中させる
といった行動を繰り返していれば、大きく儲かる可能性がある一方で、大きく資産を失う可能性もあります。
特に資産形成の初期段階で大きな損失を出してしまうと、その後の資産形成が大幅に遅れてしまいます。
一発逆転を狙うより、
まずは市場から退場しないこと。
これが非常に重要です。
資産が少ない時期は「投資」より「入金力」が重要
では、資産100万円の人はどうすればいいのでしょうか。
ここで重要になるのが、
入金力
です。
たとえば100万円を運用している人が、投資の勉強をして年利5%から年利7%に改善できたとします。
差は年間2万円です。
一方、毎月の投資額を3万円から5万円へ増やせれば、
年間24万円
も追加で投資できます。
資産形成の初期段階では、この差は非常に大きい。
だからこそ、資産がまだ少ないうちは、
「どうすれば10%儲けられるか?」
ばかり考えるのではなく、
「どうすれば毎月あと1万円投資できるか?」
を考えることも大切です。
節約・本業・副業も立派な「投資戦略」
投資というと、株の銘柄分析ばかりを想像するかもしれません。
しかし資産形成という大きな視点で考えると、
収入を増やすことも、支出を減らすことも投資戦略の一部
だと私は考えています。
たとえば、
毎月1万円固定費を減らせれば年間12万円。
副業で毎月3万円稼げれば年間36万円。
合わせれば年間48万円です。
これを投資に回せるようになれば、5年間で元本だけでも240万円増えます。
もちろん、実際には生活もありますから、すべてを投資する必要はありません。
重要なのは、
資産形成初期では、自分自身の稼ぐ力が大きな武器になる
ということです。
ある地点から「お金がお金を生む力」が大きくなる
資産形成を続けていると、少しずつ状況が変わってきます。
100万円の5%なら5万円。
1000万円なら50万円。
3000万円なら150万円。
5000万円なら250万円。
1億円なら500万円。
もちろん毎年5%で増えるわけではありません。株式市場には上昇する年もあれば、大きく下落する年もあります。
それでも資産額が大きくなるほど、同じ値動きでも金額ベースの変化が大きくなるのは事実です。
資産が少ないうちは、
労働 → 投資
の力が大きい。
しかし資産が大きくなるにつれて、
資産 → 利益 → 再投資 → さらに大きな資産
という循環の影響が大きくなっていきます。
これが複利の強さです。
「最初の1000万円」が重要と言われる理由
資産形成では、
「最初の1000万円が大変」
と言われることがあります。
これは非常にわかりやすい話です。
資産100万円の段階では、仮に資産が10%上昇しても10万円です。
ところが1000万円なら100万円。
3000万円なら300万円です。
資産が大きくなれば、同じ上昇率でも資産額の変化が大きくなります。
だから資産形成の前半では、
自分が働いてお金を増やす。
そして資産形成が進むにつれて、
自分のお金にも働いてもらう。
この考え方が重要になってきます。
金持ちが有利なら、普通の人は勝てないのか?
ここまで読むと、
「結局、最初から金持ちじゃないと無理なのでは?」
と思うかもしれません。
しかし、そうではありません。
私たち普通の個人投資家には、
「時間」という武器があります。
最初から1億円を持っていなくても、
毎月一定額を投資する。
長期間続ける。
利益を再投資する。
収入が増えたら投資額も増やす。
そして暴落しても簡単に市場から離れない。
こうしたことを10年、20年と積み重ねれば、資産は少しずつ大きくなっていきます。
もちろん将来のリターンは保証されません。
それでも、短期間で一発逆転を狙うより、長期・積立・分散を基本に資産形成を続けるほうが再現性を期待しやすいでしょう。
投資は「利回り」だけを見るゲームではない
投資を始めたばかりのころは、
「どの株が上がる?」
「S&P500とオルカンならどっち?」
「FANG+ならもっと儲かる?」
といったことが気になります。
もちろん、何に投資するかは重要です。
しかし資産形成全体で考えるなら、
資産額 × 入金額 × 運用期間 × リターン
という複数の要素で考える必要があります。
特に資産形成初期では、「リターン」ばかり追いかけるより、
入金額と運用期間を味方につけること
が重要です。
自分でコントロールできない株価を追いかけ続けるより、
「今月あと1万円投資するにはどうするか?」
「収入を増やす方法はないか?」
「固定費を減らせないか?」
を考えたほうが、結果的に資産形成を加速できることもあります。
まとめ|金持ちほど有利。だからこそ最初は「元本」を作る
株式投資には残酷な現実があります。
それは、
資産を持っている人ほど、資産を増やしやすい
ということです。
同じ5%でも、
100万円なら5万円。
1000万円なら50万円。
1億円なら500万円。
元本が違えば、得られる金額も大きく変わります。
だからといって、資産が少ない人が無理に高いリターンを狙う必要はありません。
むしろ資産形成初期に重要なのは、
①収入を増やす
②支出を最適化する
③余剰資金を投資する
④利益を再投資する
⑤これを長期間続ける
という非常に地味な作業です。
最初は自分が働いてお金を作る。
そのお金を少しずつ株式市場へ送り込む。
そして、ある程度の資産ができたら、今度はお金にも働いてもらう。
株式投資は確かに「金持ちほど有利」な世界です。
しかし見方を変えれば、
普通の人でも時間をかけて「資本を持つ側」へ近づいていけるのが株式投資でもあります。
一発逆転を狙う必要はありません。
100万円を作り、次は300万円、500万円、そして1000万円へ。
資産形成は、その積み重ねです。
「金持ちほど有利」なら、自分も少しずつ資産を持つ側へ回ればいい。
それこそが、長期投資を続ける大きな意味ではないでしょうか。