資産が1000万円、3000万円、そして5000万円と増えていく。
普通なら、収入や資産が増えるにつれて生活も豪華になっていくものだと思います。
高級車に乗り、広い家に住み、外食の回数を増やす。
もちろん、それもお金を稼ぐ楽しみの一つでしょう。
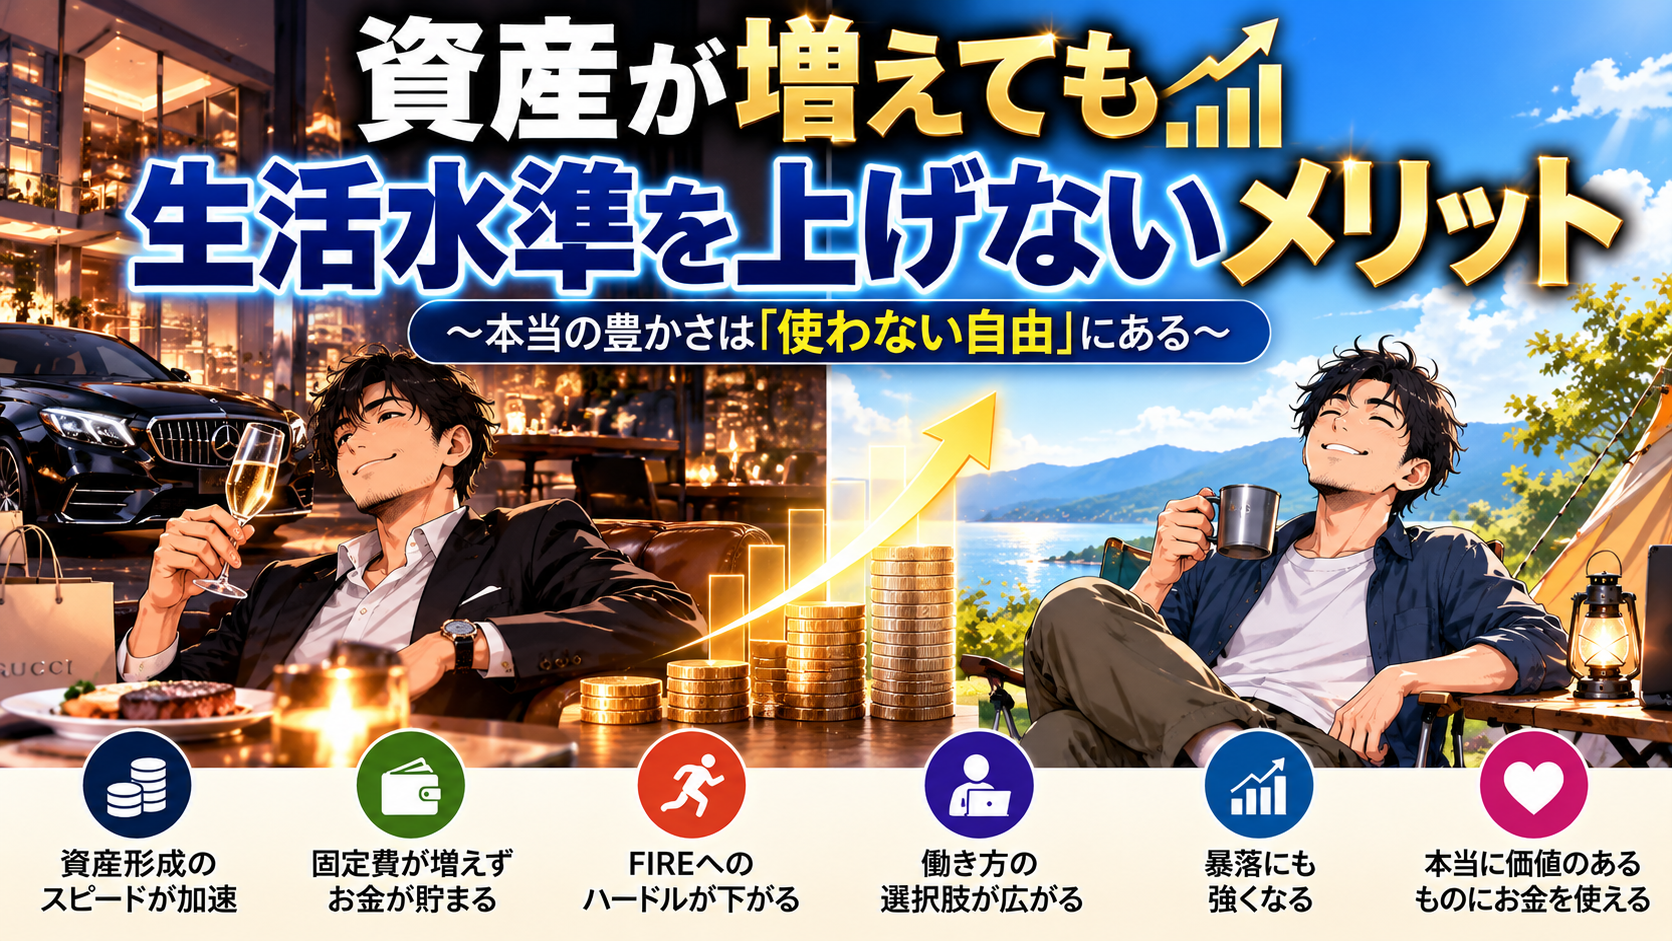
しかし、私は資産が増えても、必ずしも生活水準を上げる必要はないと考えています。
むしろ、資産が増えても生活水準を上げないことこそ、経済的自由への近道なのではないでしょうか。
今回は、資産が増えても生活水準を上げないメリットについて考えてみたいと思います。
1. 資産形成のスピードが加速する
生活水準を上げない最大のメリットは、投資に回せるお金が増えることです。
例えば、毎月の手取り収入が30万円から40万円に増えたとします。
ここで生活費も20万円から30万円に増やしてしまえば、毎月の投資額は10万円のままです。
しかし、生活費を20万円に維持できれば、毎月20万円を投資に回せます。
つまり、収入が増えた分をそのまま資産形成に使えるわけです。
仮に毎月10万円を追加投資し、年利5%で20年間運用できた場合、将来の資産額には約4110万円もの差が生まれます。
※毎月末に積み立て、年利5%を月利換算した概算。税金・手数料は考慮していません。運用成果を保証するものではありません。
生活水準を上げないことは、将来の自分にお金を送る行為でもあるのです。
2. 一度上げた生活水準は簡単に下げられない
人間には、現在の生活に慣れてしまう性質があります。
最初は贅沢だと感じていたことも、続けているうちに当たり前になってしまう。
例えば、
- 家賃5万円の部屋から10万円の部屋へ引っ越す
- 軽自動車から高級車に乗り換える
- 外食の回数を増やす
- 毎年海外旅行に行く
こうした生活は、もちろん悪いことではありません。
問題なのは、一度慣れてしまうと、以前の生活に戻ることが難しくなる点です。
心理学では、幸福感が環境の変化に慣れていく現象を「快楽順応」と呼びます。
生活水準を上げることで一時的な満足感は得られても、その満足感が永遠に続くわけではありません。
そして、増えた固定費だけが残ることもあります。
生活水準を上げるのは簡単でも、下げるのは難しい。
このことを意識しておくだけでも、無駄な支出を減らせるのではないでしょうか。
3. FIREへのハードルが大きく下がる
資産形成をしている人の中には、FIRE(経済的自立・早期リタイア)を目指している人も多いでしょう。
実は、FIREに必要な資産額は、収入よりも生活費に大きく左右されます。
年間生活費の25倍を目安とする、いわゆる「4%ルール」を使って考えてみます。
| 毎月の生活費 | 年間生活費 | 必要資産の目安 |
|---|---|---|
| 10万円 | 120万円 | 3000万円 |
| 15万円 | 180万円 | 4500万円 |
| 20万円 | 240万円 | 6000万円 |
| 30万円 | 360万円 | 9000万円 |
| 40万円 | 480万円 | 1億2000万円 |
※4%ルールは米国の過去データに基づく考え方であり、将来の資産維持を保証するものではありません。税金、物価上昇、運用期間などによって必要額は変わります。
この表を見ると、生活費を抑えることの重要性がよく分かります。
月30万円必要な生活と、月15万円で満足できる生活。
単純計算では、FIREに必要な資産額が4500万円も違います。
つまり、生活費を抑えることは、資産を増やすことと同じくらいFIREに近づく効果があるのです。
4. お金のために働く必要性が減る
資産が増えても生活水準を上げなければ、働き方の選択肢も広がります。
例えば、毎月の生活費が15万円で済む人なら、月15万円の収入があれば日々の生活費を賄えます。
一方、毎月40万円必要な人は、それだけ多くの収入を確保しなければなりません。
生活費が少ない人ほど、収入が減っても対応しやすくなります。
- 正社員を辞めてフリーランスになる
- 週5日勤務から週3日勤務に減らす
- 好きな仕事に挑戦する
- 嫌な仕事を断る
- しばらく仕事を休む
こうした選択肢を持てることは、大きなメリットです。
お金があることの本当の価値は、高級品を買えることだけではありません。
「嫌なことをしなくても生きていける」という選択肢を持てること。
私は、これこそが資産形成の大きな魅力だと思っています。
5. 株価の暴落にも強くなる
投資を続けている以上、株価の暴落は避けられません。
資産が5000万円あったとしても、株価が30%下落すれば3500万円になります。
わずかな期間で1500万円もの評価額が減る可能性があるわけです。
そんなとき、生活費が高い人と低い人では、心理的な負担が違ってくるでしょう。
生活費が少なければ、必要な生活資金を確保しやすく、相場が悪いときに無理に株を売らずに済む可能性が高まります。
もちろん、生活費を抑えていても、資産配分や現金比率によっては暴落の影響を大きく受けます。
それでも、支出が少ないことは投資を長く続けるうえで大きな武器になります。
暴落に耐える力は、資産額だけでなく生活費の少なさからも生まれるのです。
6. 他人と比較する必要がなくなる
SNSを見ていると、世の中には豊かな生活を送っている人がたくさんいます。
高級車、高級時計、タワーマンション、海外旅行。
そうした投稿を見ていると、自分も同じような生活を送りたいと思うことがあるかもしれません。
しかし、他人の生活と自分の幸福は別物です。
高級車に乗っている人が必ずしも幸せとは限りませんし、質素な生活をしている人が不幸とも限りません。
大切なのは、自分が何に価値を感じるかです。
私は、資産形成を続けるうえで、他人との比較から距離を置くことが重要だと考えています。
他人に豊かさを証明するためにお金を使うより、自分が本当に満足できることに使いたい。
見栄のための支出を減らせば、その分だけ自由を買うことができます。
7. 本当に価値のあるものにお金を使える
ここまで生活水準を上げないメリットについて書いてきましたが、何でも節約すればいいというわけではありません。
お金は使ってこそ価値があるものです。
例えば、
- 健康を維持するための食事や運動
- 大切な人との旅行や食事
- 自分の成長につながる勉強
- 時間を節約できる便利なサービス
- 心から楽しめる趣味
こうした支出まで我慢する必要はないと思います。
重要なのは、生活水準を上げないことと、人生の満足度を下げないことを両立させることです。
普段の生活は質素でも、本当に好きなことには惜しまずお金を使う。
そんなメリハリのあるお金の使い方が理想ではないでしょうか。
まとめ|資産が増えても生活を変えない人は強い
資産が増えても生活水準を上げないメリットを振り返ってみましょう。
- 投資に回せるお金が増え、資産形成が加速する
- 生活水準の上昇による固定費増加を防げる
- FIREに必要な資産額を抑えられる
- 働き方や生き方の選択肢が増える
- 株価暴落時にも余裕を持ちやすい
- 他人と比較せず、自分の価値観で生きられる
- 本当に大切なことにお金を使える
資産1000万円の人が月20万円で暮らしている。
資産5000万円になっても月20万円で暮らしている。
そして、資産1億円になっても、必要以上に生活水準を上げない。
そんな生き方も、十分に豊かだと思います。
資産形成の目的は、銀行口座や証券口座の数字を増やすことだけではありません。
お金に縛られず、自分の好きなように生きられるようになること。
だからこそ、私はこう考えています。
「資産が増えたから贅沢をする」のではなく、「資産が増えたから自由になる」。
これこそが、資産形成の本当の醍醐味なのではないでしょうか。
最後までお読みいただき、ありがとうございました。
これからも「億り人への道」では、資産形成や投資、FIREについて、自分なりの考えを発信していきます。