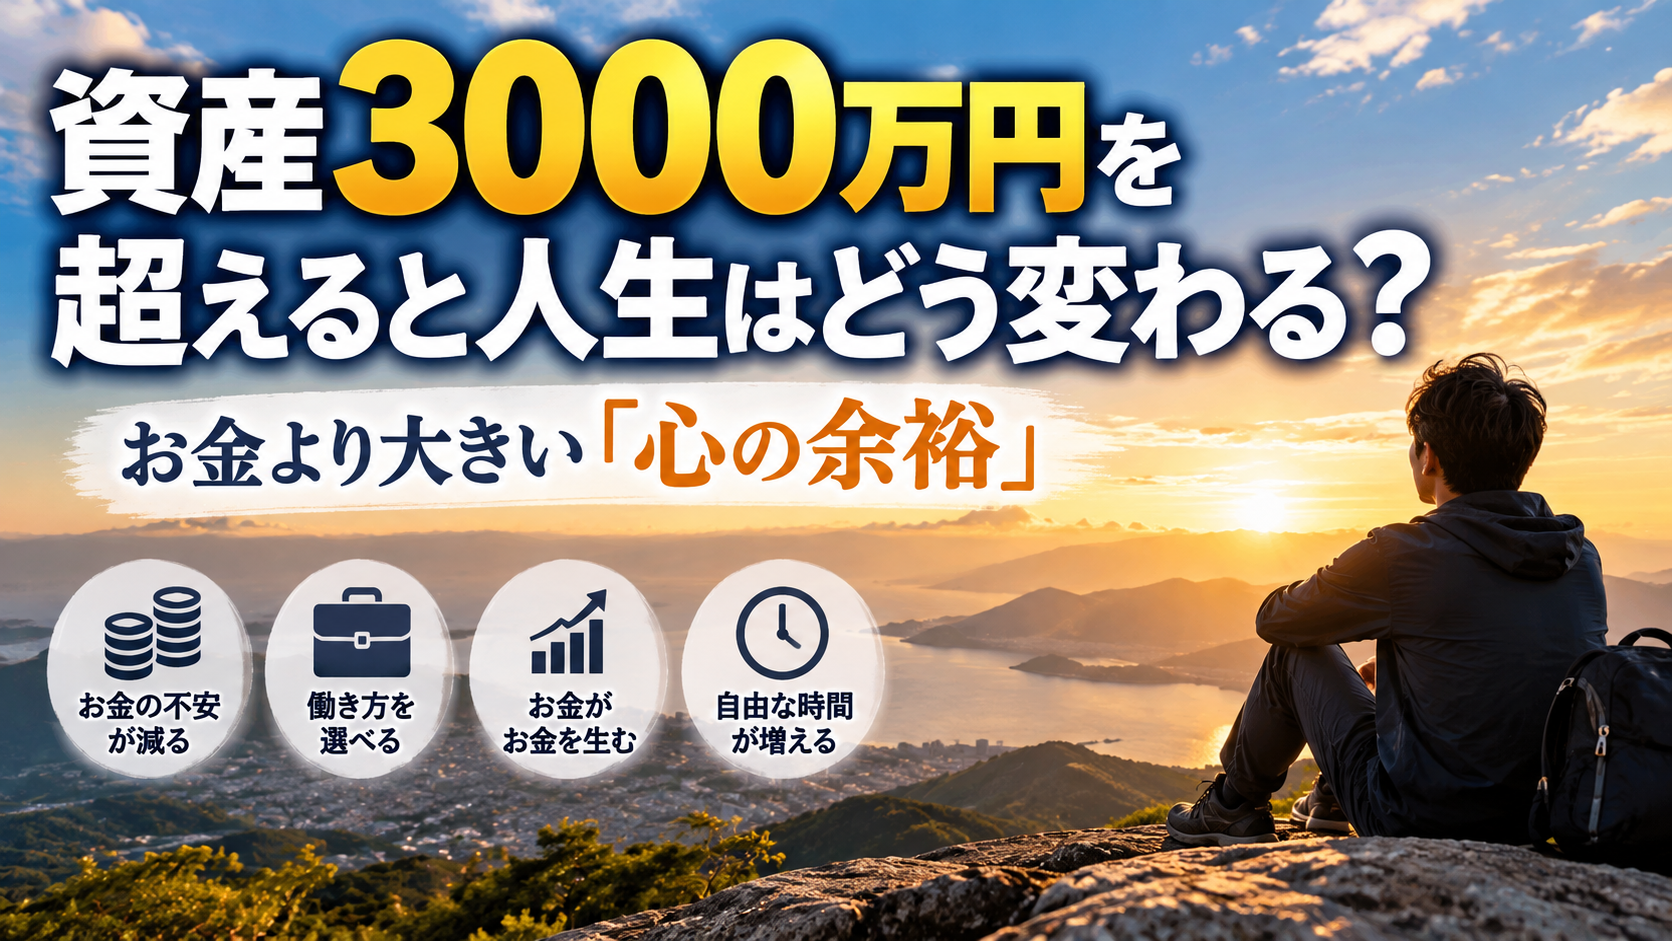
「資産3000万円あったら、人生は変わるのだろうか?」
資産形成を続けていると、1000万円、3000万円、5000万円、そして1億円といった金額が一つの目標になってきます。
中でも3000万円は、資産形成における大きな節目だと思います。
もちろん3000万円あれば一生働かなくてもいい、というわけではありません。
しかし、資産がほとんどなかった頃と比べると、お金に対する考え方や働き方、そして人生の選択肢は大きく変わってきます。
今回は、**資産3000万円を超えると人生はどう変わるのか?**について考えてみます。
資産3000万円は「準富裕層」
野村総合研究所(NRI)では、純金融資産保有額によって世帯を5つに分類しています。
- 超富裕層:5億円以上
- 富裕層:1億円以上5億円未満
- 準富裕層:5000万円以上1億円未満
- アッパーマス層:3000万円以上5000万円未満
- マス層:3000万円未満
つまり3000万円を超えると、分類上は**「アッパーマス層」**に入ります。
「3000万円なんてお金持ちというほどではない」
そう感じる人もいるでしょう。
実際、3000万円だけで豪遊できるわけでもありません。
しかし重要なのは、生活が派手になることではありません。
「お金があるから、嫌なことを無理に続けなくてもいい」
この選択肢が生まれてくることです。
① お金に対する不安がかなり減る
資産3000万円の最大のメリットは、個人的には安心感だと思います。
貯金がほとんどない状態では、
「仕事を辞めたらどうしよう」
「病気になったらどうしよう」
「急な出費があったらどうしよう」
といった不安が常につきまといます。
しかし3000万円あれば、多少収入が途絶えてもすぐに生活できなくなるわけではありません。
仮に年間生活費が300万円なら、単純計算では生活費約10年分です。
もちろん実際には税金や社会保険、インフレなどもありますから単純にはいきません。
それでも、数か月収入がなくなっただけで人生が詰む状態ではない。
この安心感は非常に大きいです。
② 「仕事を辞められる」という選択肢ができる
資産形成の本当の価値は、高級車を買ったり高級ホテルに泊まったりすることではないと思っています。
僕が大きいと思うのは、
「嫌なら辞められる」
という選択肢を持てることです。
資産がほとんどなければ、生活費を稼ぐために仕事を続けなければなりません。
多少つらくても、
「給料がなくなると困るから」
という理由で我慢することになります。
しかし3000万円という資産があれば、
「本当に無理なら辞めればいい」
と思えるようになります。
実際に辞める必要はありません。
辞めることができると思えるだけでも、精神的な余裕はかなり違います。
③ お金がお金を生む感覚が大きくなる
資産形成の初期段階では、運用益より入金力のほうが重要です。
たとえば100万円を年利5%で運用しても、年間5万円です。
ところが3000万円ならどうでしょう。
単純計算では、
3000万円 × 5% = 年間150万円
になります。
もちろん株式市場では毎年5%ずつ増えるわけではありません。
20%上昇する年もあれば、大きく下落する年もあります。
それでも資産額が大きくなるほど、給与や副業による入金だけではなく、資産そのものの値動きが資産形成に与える影響が大きくなってきます。
ここまで来ると、
「自分がお金を貯める」
だけではなく、
「お金にも働いてもらう」
という感覚が強くなります。
④ 100万円の値動きが珍しくなくなる
これはメリットでもあり、怖いところでもあります。
3000万円を株式などで運用している場合、1%動くだけで、
30万円
資産が変動します。
3%なら90万円。
5%なら150万円です。
相場が荒れれば、短期間で会社員の月収以上のお金が増減することも珍しくありません。
資産100万円のときの5%下落は5万円ですが、3000万円なら150万円です。
資産が増えるほど、
「増やす力」と同時に「減る金額」も大きくなる
ことは忘れてはいけません。
そのため3000万円を超えてからは、「どう増やすか」だけでなく**「どう守るか」も重要**になってきます。
⑤ サイドFIREが現実的になってくる
3000万円あれば完全FIREできるのか。
これは生活費によります。
仮に3000万円を年4%取り崩すとすると、
年間120万円
月額にすると約10万円です。
これだけで生活するのは、多くの人にとって難しいでしょう。
しかし、
資産収入+月10万円程度の仕事
という形ならどうでしょうか。
生活費の低い人なら、かなり現実味が出てきます。
週5日フルタイムで働くのではなく、
週2〜3日だけ働く。
副業だけ続ける。
フリーランスとして必要な分だけ稼ぐ。
こうしたサイドFIRE的な働き方が視野に入ってきます。
3000万円は「一生働かなくていい金額」というより、
「働き方を選べるようになってくる金額」
と考えたほうが近いと思います。
⑥ 「もっと増やしたい」という欲も出てくる
面白いことに、資産が増えれば満足できるとは限りません。
100万円のときは、
「1000万円あれば安心できる」
と思います。
1000万円になると、
「3000万円あれば安心できる」
と思います。
そして3000万円になると、
「5000万円あれば……」
「いや、1億円あれば……」
となってしまう。
資産形成にはゴールがありません。
上を見ればいくらでも上がいます。
だからこそ、
「自分はいくらあれば十分なのか」
を考えることが大切です。
⑦ お金より「時間」が重要になってくる
資産形成を始めた頃は、とにかくお金を増やすことばかり考えがちです。
節約して、働いて、投資する。
これを繰り返します。
しかしある程度資産ができると、少し考え方が変わってきます。
「あと100万円増やすために、どれだけ自分の時間を使うのか?」
という問題です。
お金は増やすことができます。
しかし、時間は増やせません。
40代ならなおさらです。
20代の1年間と40代の1年間では、残された人生に占める割合が違います。
資産形成はもちろん大切。
でも資産を増やすことだけに人生を使ってしまったら、本末転倒です。
3000万円という資産は、
「これからの時間をどう使うか」
を考え始める一つのきっかけになるのではないでしょうか。
3000万円はゴールではなく「自由への途中」
資産3000万円を超えたからといって、突然人生が劇的に変わるわけではありません。
昨日まで食べていたものが急に高級料理になるわけでもない。
住んでいる家も、着ている服も、日常生活もほとんど変わらないかもしれません。
でも、大きく変わるものがあります。
それが、
「選択肢」です。
仕事を続けてもいい。
辞めてもいい。
少しだけ働いてもいい。
しばらく休んでもいい。
新しいことに挑戦してもいい。
資産が少なかった頃には取れなかった選択肢を持てるようになります。
これこそが、資産形成の大きな意味なのではないでしょうか。
まとめ
資産3000万円を超えると、
- お金に対する不安が減る
- 仕事を辞める選択肢を持てる
- 運用益の影響が大きくなる
- 資産の値動きも大きくなる
- サイドFIREが現実味を帯びる
- 「もっと欲しい」という欲との付き合い方が必要になる
- お金より時間の価値を意識するようになる
といった変化が出てきます。
3000万円は完全な経済的自由を手に入れられる金額ではないかもしれません。
それでも、
「お金のためだけに生きなくてもいい」
と思えるようになるには、十分大きな資産です。
僕が目指しているのは、その先の資産1億円。
ただ、1億円を達成することだけが人生の目的ではありません。
資産形成によって自由な時間と選択肢を増やし、自分がどう生きたいのかを考える。
そのための一つの通過点が、資産3000万円なのだと思います。